
適合中五、中六學生|由「理解題目」開始改善 BAFS 做題時的卡關問題
企業、會計與財務概論(BAFS)做題時不知道下一步,通常不只是「不懂計算」,而是尚未能先判斷題目正在考核甚麼。可以先按四個步驟處理:圈出關鍵資料、辨認課題(Topic)、確認題目要求的答案形式,再拆解第一個可以確認的動作。
這四個步驟的目的,是把「讀題」轉化為可以重複運用的判斷流程。當學生能分清楚題目提供了哪些資料、正在考核哪一個概念(Concept),以及最後需要交出甚麼答案,之後的計算和會計處理便會更有方向。
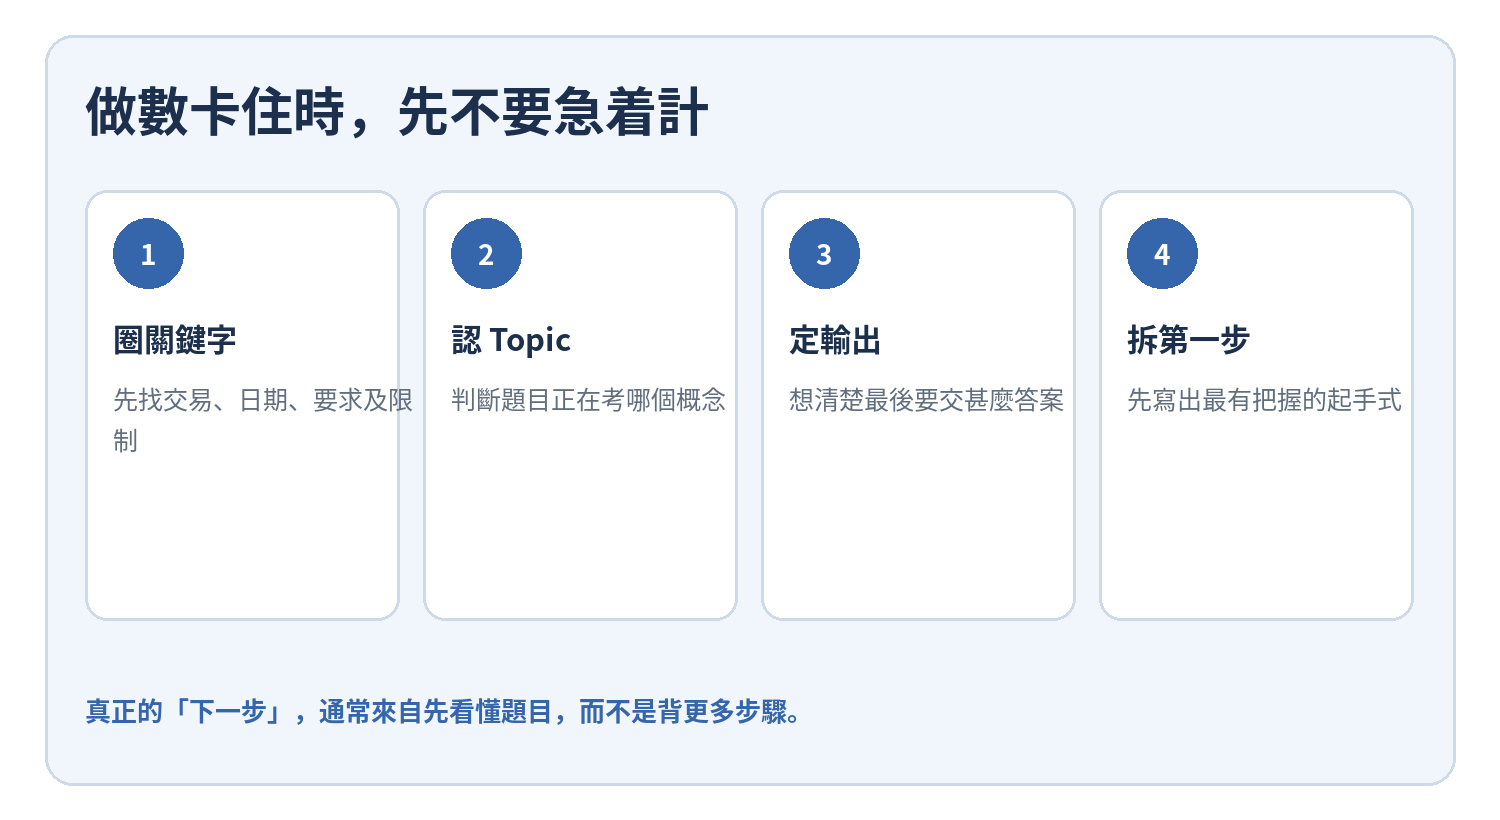

插圖 1|做題卡住時的四步判斷:圈出關鍵資料 → 辨認課題 → 確認輸出 → 拆解第一步
為甚麼明明溫習過,做題時仍然會卡住?
很多學生以為「不知道下一步」就等於不熟悉課本內容,但實際上,卡關可以發生在不同位置。有些學生是概念(Concept)未穩,連題目屬於哪一類問題也無法判斷;有些學生已經掌握概念,卻不懂把題目資料轉化為處理步驟;亦有人做到中段才停下來,代表各步驟之間的關係尚未真正掌握。
如果把所有卡關都歸因於「不熟」,溫習時便很容易只是不斷重看筆記(Notes)。更有效的方法,是先找出自己在哪一個層次停下來,再決定應該補回概念、拆解題型,還是重新練習完整步驟。
延伸閱讀:BAFS 概念(Concept)溫習與補習方向
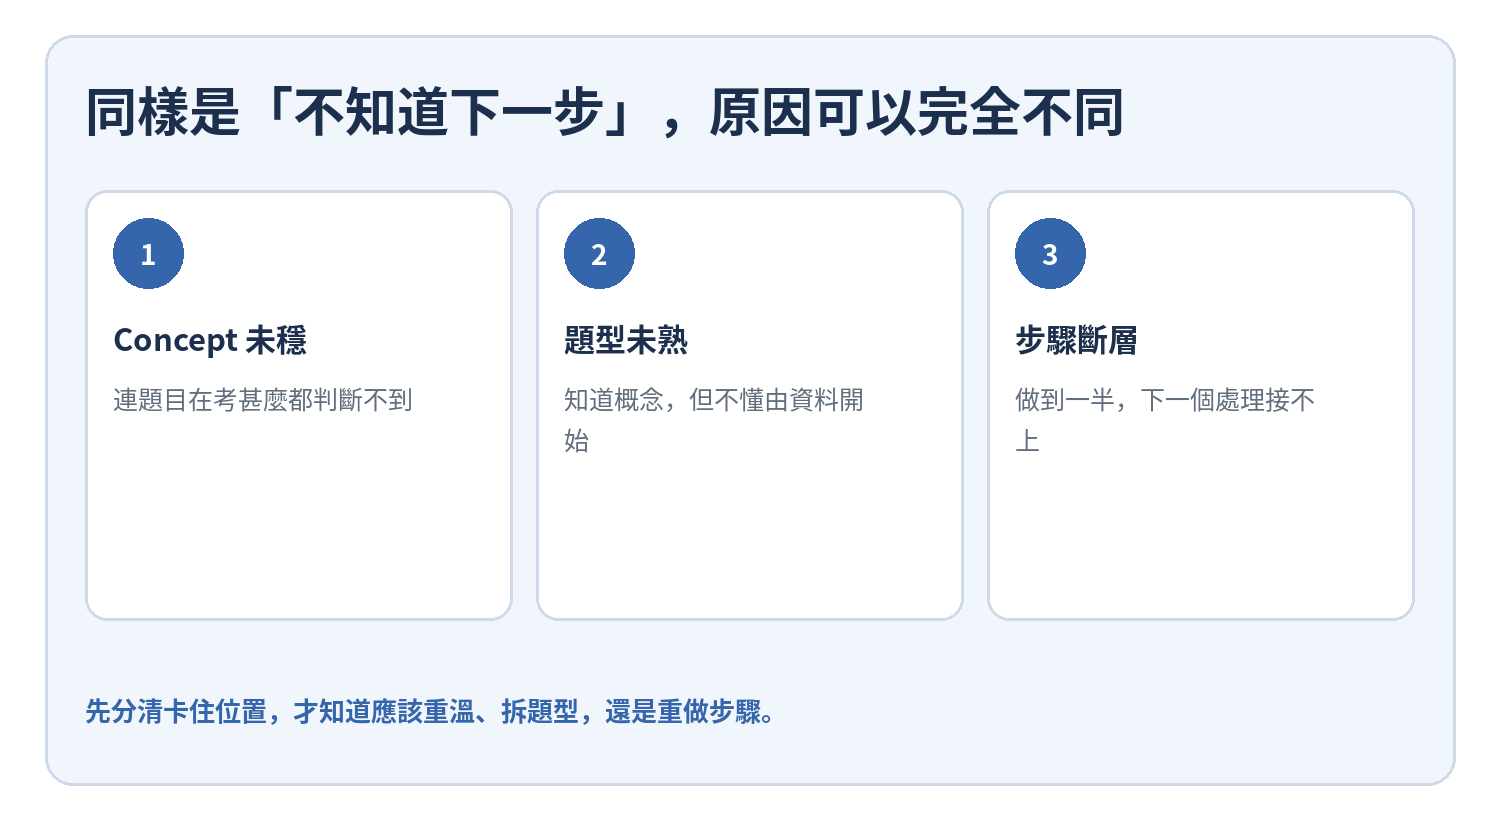
插圖 2|同樣是「不知道下一步」,原因可能是概念未穩、題型不熟或步驟出現斷層
相關課程:BAFS 會計(Accounting)Hero Class。[TW1]
第一步:先圈出題目真正有用的資料
做 BAFS 題目時,並不是每一個字都同樣重要。落筆前,可以先圈出交易內容、日期、金額、帳戶名稱、題目要求,以及任何會改變處理方法的限制。目的不是把整道題目畫滿,而是讓自己先分清楚「已知資料」和「需要處理的問題」。
如果讀完題目仍然不知道第一步,可以先問自己:這一項資料會影響哪一個帳戶(account)、計算或調整項目(adjustment)?如果完全無法回答,通常代表問題並非出在計算,而是尚未辨認相關課題或概念。
第二步:不要先問「使用哪一條公式」,先判斷「這題屬於甚麼課題」
學生常見的習慣,是一看到數字便立即尋找公式。但 BAFS 很多題目真正考核的是分類、判斷及處理邏輯;公式只是其後使用的工具。先判斷課題,可以有效縮窄可用方法的範圍。
例如,同樣出現一筆支出,題目可能涉及日常開支、資產處理、調整項目或其他會計概念。若只按字面看到「付款」便立即作出分錄,很容易由第一步開始便走錯方向。
第三步:先確認題目最後要求的答案形式——作業要求(Requirement[TW2] )
很多學生做到中途失去方向,是因為一開始沒有先看清楚題目的終點。題目要求你編製日記分錄(journal entries)、分類帳(ledger)、計算某個數額、找出更正項目,還是完成某部分財務報表,都會直接影響你應該從哪裏開始。
可以養成一個習慣:開始計算前,先用一句話寫出「我最後需要得到甚麼」。這一步看似簡單,卻可以幫助你排除很多與作答無關的處理。
第四步:只拆解第一個可以確認的動作,不必一次過想出完整答案
當題目較長時,學生很容易因為看不到完整解法而停筆。其實,一開始並不需要知道全部步驟。你只需要先確認第一個合理動作,例如先整理資料、先找出某個結餘(balance)、先處理一項調整項目(adjustment),或先列出相關帳戶(account)。
第一步確認正確之後,第二步通常會自然變得清楚。相反,如果一開始只是憑印象背出一整套流程,題目稍為轉換情境,便很容易再次失去方向。
例子:2025 Paper 2A Q2(a)(b)。題目提供資料,考核呆帳準備帳(allowance for doubtful accounts)。
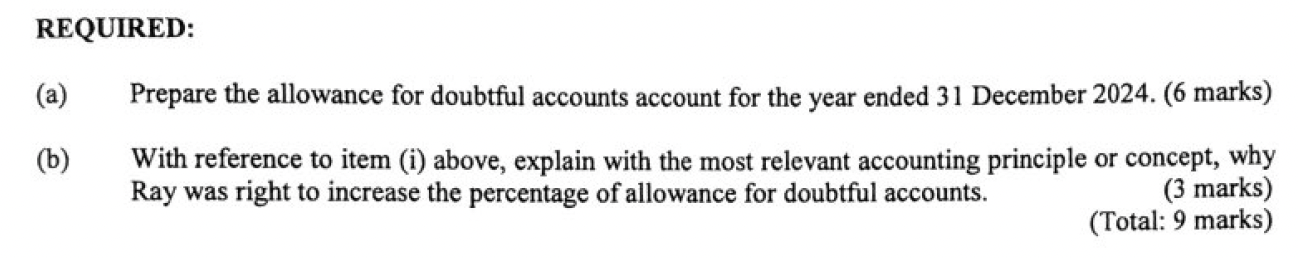
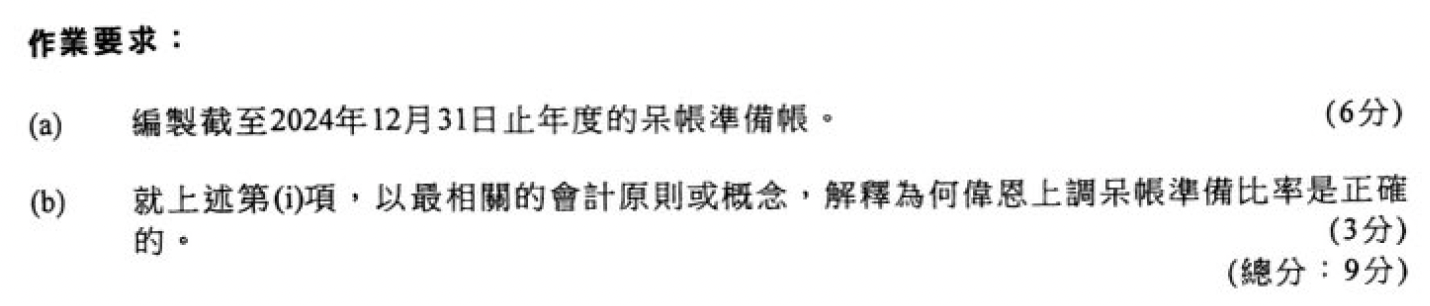
考生閱讀題目時,首先應留意作業要求(required)。這個部分會清楚指出考生需要完成哪些作答要求,亦直接關係到可以取得的分數。
這一題的要求十分清晰。第(a)部分要求考生編製呆帳準備帳(allowance for doubtful accounts)。考生首先要留意相關會計年度為「截至 2024 年 12 月 31 日止年度」(for the year ended 31 December 2024),即需要列示該帳戶由 2024 年 1 月 1 日至 12 月 31 日期間所發生的相關交易。
確認作業要求後,考生便可以按照以下步驟,從題目中找出相關資料:
第一步:先查看該帳戶是否有承前結餘(balance brought down),即在 1 月 1 日公司原有的呆帳準備結餘是多少。
第二步:留意題目是否提及客戶破產,以及公司是否決定撇銷相關應收款項(write off the amount),以確認該筆款項不能收回。
第三步:留意本年度是否出現壞帳收回(bad debts recovered),即過往已確認為不能收回的款項,其後重新收回。
下一步,考生需要判斷呆帳準備(allowance)在 12 月 31 日的期末結餘。此時要留意題目採用哪一種計算方法;在 DSE 課程中,常見的計算方法包括:
(a)一般準備(general allowance)
(b)特殊準備(specific allowance)
(c)帳齡分析表(aging schedule)
部分考試題目會以混合方式同時考核以上不同的計算方法,因此學生平日需要熟習各種方法的判斷及計算。
最後,考生會得出該帳戶的期末結餘,並按題目所需將結平數字(balancing figure)轉入壞帳(bad debts)帳戶,完成整個帳戶的處理。
在編製帳戶的過程中,考生亦應清楚寫出相應的計算過程(workings)。即使最終答案有誤,完整而清晰的計算過程亦有助評卷員按作答步驟判斷可否給予相關分數。
免費下載:BAFS 會計免費資源合集。
做錯之後,如何分辨是概念問題還是題型問題?
對答案時,不要只看最後答案是否相同,而應先回到自己第一次卡住的位置。如果一開始已經不知道題目屬於甚麼課題,較可能是概念問題;如果知道課題,但不懂如何由題目資料開始,較可能是題型判斷不足;如果做到一半才停下來,則應回看各步驟之間的銜接。
把錯題記錄成「我在哪一步停下來+當時漏看了甚麼訊號」,通常比抄寫完整答案更有用。下一次遇到相似題目時,需要訓練的是更快辨認題目訊號,而不是記住某一題的版面。
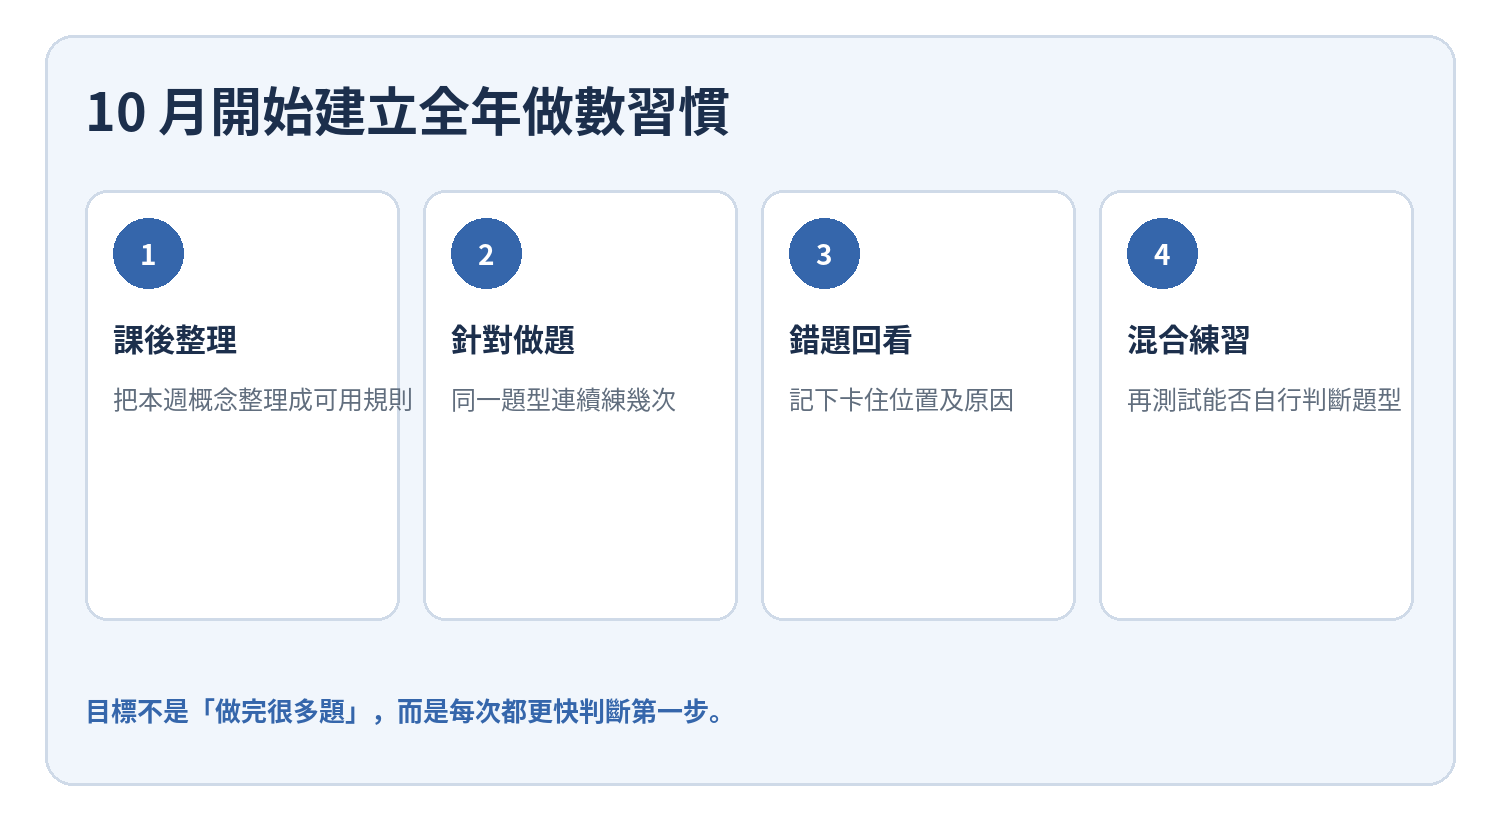
插圖 3|10 月開始建立全年溫習循環:整理 → 做題 → 回看 → 混合練習
10 月開始,應該建立怎樣的全年做題方法?
學年初最值得建立的,不是一次過完成大量歷屆試題(Past Paper),而是一套可以持續使用的做題流程:每週把新的概念整理成可應用的規則,配合針對性題型練習,再把錯題按卡住的位置分類,最後以混合題測試自己能否自行判斷。
延伸閱讀:DSE BAFS 歷屆試題(Past Paper)溫習策略
這樣做的目的,是讓「看到題目 → 判斷考點 → 決定第一步」逐漸變成習慣。當之後題目變長、涉及跨課題內容,或需要更快作出判斷時,學生便不必每次都由零開始猜測。
為甚麼只學知識並不足夠,也不能只操練答題技巧?
BAFS 做題需要兩部分同時運作:一方面要有足夠的概念基礎,知道不同情況應如何處理;另一方面要懂得閱讀題目、判斷題型,並把概念轉化為答題步驟。只補其中一方面,往往都會出現「明白概念但做不到」或「熟悉套路但題目一變便混亂」的情況。
因此,無論學生選擇自行溫習,還是參考[TW3] 明道 BAFS 的 Hero/Elite 相關課程,重點都應該是把知識理解與答題判斷連結起來,而不是把兩者完全分開處理。
免費下載:BAFS 會計免費資源合集。
想知道自己到底卡在哪一步?
將最近一次學校測驗卷或成績傳送給我,免費分析報告會於兩日內回覆,讓你了解自己的失分主要屬於哪一個層次。
如想了解最新 BAFS 試堂安排,可透過 WhatsApp 向 Simon 查詢。
相關課程:
關於明道導師 Simon Wong
Simon Wong 為明道教育 BAFS/會計科導師。文章中的溫習方向以「先判斷題目,再決定處理方法」為主軸,協助學生把概念、題型與實際答題步驟連結起來。